金融知识流程外包的运作机制与风险合规要点
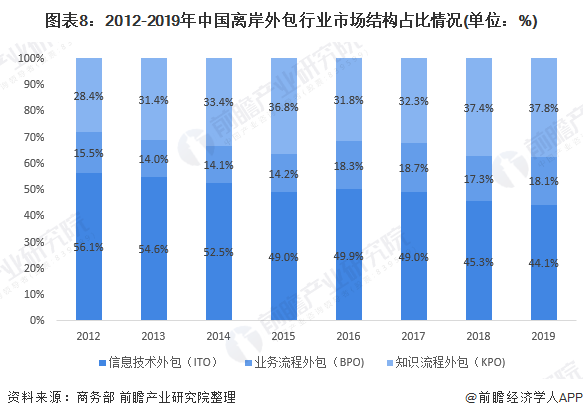
金融知识流程外包(Knowledge Process Outsourcing,简称KPO)是金融机构将知识密集型、分析判断型的业务流程委托给第三方专业服务商完成的一种外包模式。与传统的业务流程外包(BPO)侧重标准化操作不同,KPO的核心在于将需要专业金融知识、行业研究能力或数据分析技能的工作交给外部专家团队处理,从而提高效率、降低成本并获取更专业的能力支持。
一、金融KPO的主要业务范围
金融KPO涵盖的业务领域较为广泛,常见的包括:投资研究与分析,如行业研究报告撰写、公司估值建模、市场趋势分析;风险管理支持,如信用风险评估、市场风险量化建模、压力测试;合规与反洗钱服务,如客户尽职调查、交易监控与筛查;财务与会计分析,如财务报告分析、估值服务;以及数据科学与建模,如量化策略开发、大数据分析等。这些业务通常具有较高的知识门槛,需要从业人员具备金融、经济、统计或法律等专业背景。
二、委托从事金融KPO的驱动因素
金融机构选择KPO的动因主要有三方面:一是成本优化,通过将部分中后台分析工作转移至人力成本较低的地区或专业机构,实现降本增效;二是获取专业能力,尤其在细分领域(如衍生品定价、复杂合规审查)内部团队能力不足时,借助外部专家快速补位;三是聚焦核心业务,将非核心但知识密集的流程外包,使机构能集中资源于投资决策、客户关系等核心环节。
三、金融KPO的运作模式
金融KPO的委托模式通常包括项目制委托、长期服务协议以及离岸交付中心等。项目制适用于一次性研究或建模需求,灵活性高;长期服务协议适合持续性分析支持,便于知识积累和团队磨合;离岸交付中心则由委托方在低成本地区设立或与当地服务商合作建立专属团队,兼顾成本与质量控制。无论何种模式,委托方均需明确服务水平协议(SLA)、交付标准、数据安全要求及知识产权归属。
四、风险与合规要点
金融KPO在带来效益的也伴随着若干风险。首先是数据安全与保密风险,金融机构向外部服务商提供客户信息、交易数据或未公开研究成果时,须确保对方具备符合监管要求的信息安全管理体系。其次是合规与监管风险,不同司法辖区对金融外包的监管要求各异,例如巴塞尔委员会及各国金融监管机构均对外包风险管理提出指导原则,要求金融机构对外包活动承担最终责任,不得因外包而免除合规义务。再次是操作与声誉风险,外包服务商的失误可能直接影响委托方的业务连续性与市场声誉。知识产权的归属与保护也需在合同中明确约定。
五、委托方的管理职责
金融机构在KPO委托中应履行以下管理职责:一是尽职调查,在选择服务商时全面评估其专业能力、财务状况、信息安全水平及合规记录;二是合同约束,通过严谨的合同条款明确服务范围、保密义务、审计权利、退出机制及违约责任;三是持续监督,建立定期评估与报告机制,对服务商的表现进行监控;四是应急预案,制定外包中断时的替代方案,确保业务连续性;五是合规审查,确保外包安排符合所在地监管要求,必要时向监管机构报备。
六、
金融知识流程外包是金融机构在专业化分工背景下的理性选择,能够有效补充内部能力、提升运营效率。KPO涉及知识资产与敏感数据,风险管理与合规控制要求远高于一般外包。委托方须始终坚持“外包不卸载责任”的原则,在合同、监督、安全与合规方面建立完整的管理框架,才能实现外包价值与风险控制的平衡。
如若转载,请注明出处:http://www.fcjinfu.com/product/40.html
更新时间:2026-10-03 13:22:54